
Deuda, crueldad estatal y asfixia de la vida cotidiana
La Argentina de hoy no se entiende solo por sus indicadores de recesión o de desaceleración inflacionaria. Con Javier Milei en el gobierno, el recorte y desmantelamiento de las políticas públicas se puede ver desde lo que Segato (2018) conceptualiza como una pedagogía de la crueldad. Mientras se desregulan los precios de servicios básicos como las tarifas de luz, gas, agua, alquileres, prepagas y transporte público, también se paralizan las redes de contención, la ayuda alimentaria, y los programas de cuidado, salud y protección social.
El ajuste recae sobre los sectores mas vulnerables. Se hace caja con el hambre de los comedores populares, se recortan las jubilaciones y las partidas de las universidades nacionales. Se interrumpe la entrega de medicamentos esenciales de programas históricos como REMEDIAR, DADSE y ANDIS, vulnerando el acceso a la salud (ACIJ, 2024; CELS, 2024). Como advierte Calmels (2026), este retiro del Estado pone barreras que condenan a las personas a una orfandad institucional de la que resulta imposible salir mediante recursos individuales.
En el plano discursivo, el relato oficial clasifica a la población en “ganadores y perdedores”, promoviendo un “sálvese quien pueda” que pretende aislar a la comunidad. Esta lógica busca que la angustia y las dificultades económicas se vivan como una culpa individual y vergonzosa, ocultando que, como analizan Zaiat (2026) y Cavallero y Gago (2025), el endeudamiento para subsistir no resulta de una mala administración doméstica, sino de la desregulación de los precios y la disminución real de los ingresos.
Crueldad discursiva: de sujeto de derechos a consumidor endeudado
La respuesta oficial ante el endeudamiento familiar refleja esta matriz ideológica de la crueldad. Según Segato (2018), esta dinámica busca debilitar los lazos sociales y transformar la desprotección estructural en una culpa individual y moralizante. En agosto de 2026, durante una entrevista en LN+, al ser consultado por las dificultades ecónomicas de millones de hogares para cumplir con sus obligaciones y llegar a fin de mes, el presidente Javier Milei afirmó: “La pregunta es: ¿les pusieron una pistola en la cabeza para hacerlo? No. Entonces, decir que lo tiene que arreglar el Estado es pasarles la cuenta a todos los demás: eso me parece que no está bien”
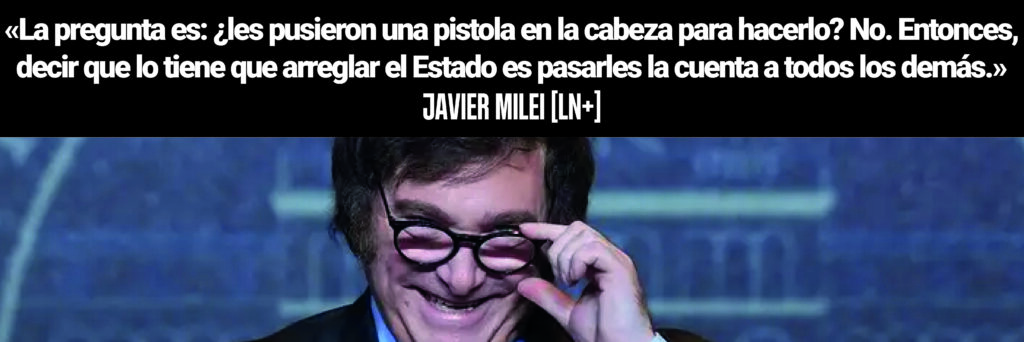
Esta violencia discursiva choca de frente con la realidad material de las estadísticas oficiales de la Central de Deudores del Banco Central de la República Argentina (BCRA) y de los relevamientos de consumo publicados en las últimas semanas. Los números de la calle, medidos por universidades nacionales, consultoras y centros de estudios, revelan que el endeudamiento no es una elección ni una culpa individual, sino la única forma de sobrevivir a la crisis (Centro de Estudios para la Ciudad & FES, 2026; Focus Market, 2026; IETSE, 2026; UNCiencia, 2026; Zentrix Consultora, 2026).
Figura 1. Evolución de la tasa de irregularidad crediticia familiar en Argentina (diciembre 2024 – junio 2026)
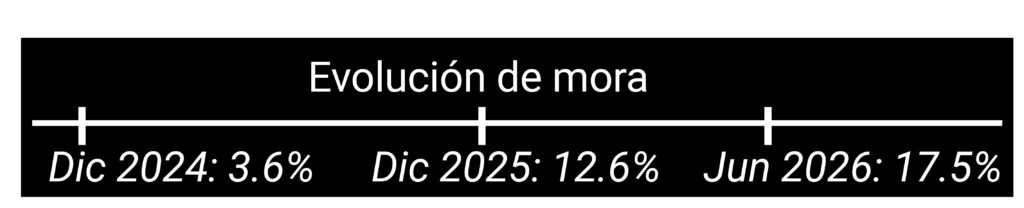
Nota. Adaptado del Mapa de la deuda familiar en Argentina, del Centro de Estudios para la Ciudad y la Fundación Friedrich-Ebert-Stiftung (2026), con datos de la Central de Deudores del Banco Central de la República Argentina (BCRA).
Figura 2. Endeudamiento no bancario y morosidad en los hogares
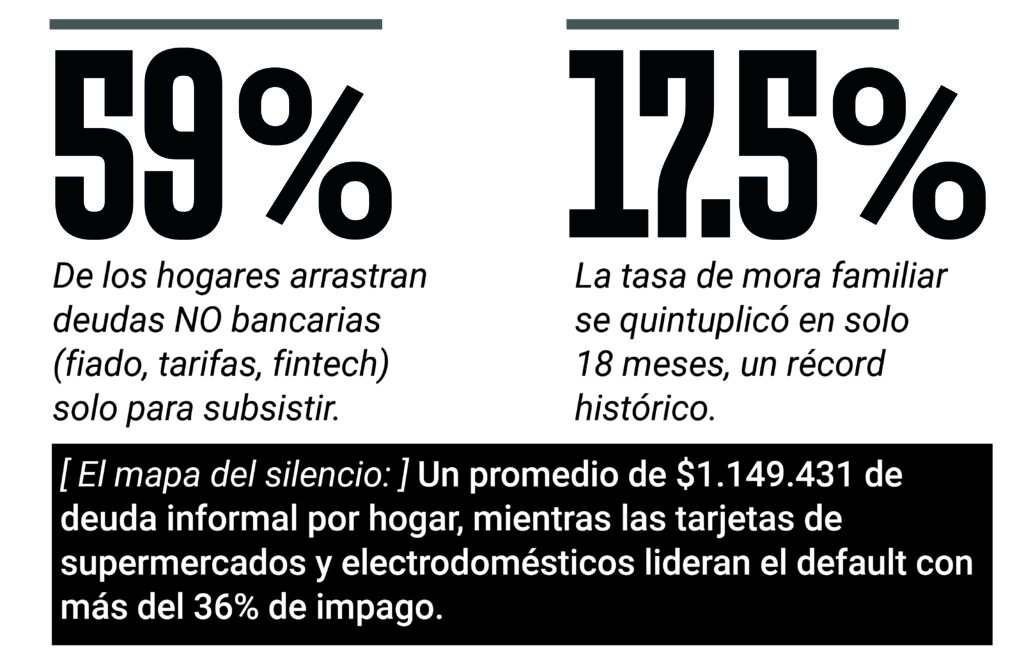
Nota. Datos adaptados de Relevamiento de crédito no bancario y consumo en hogares, por Focus Market (2026); y Mapa de la deuda familiar en Argentina, por el Centro de Estudios para la Ciudad y FES (2026).
El drama familiar se agrava por el agotamiento del colchón de solidaridad: debido a la recesión, los préstamos de auxilio mutuo entre familiares y allegados cayeron del 35,4% en 2025 al 15,9% en 2026 (UNCiencia, 2026; Zentrix Consultora, 2026). Las familias quedan desprotegidas y expuestas a préstamos a través de billeteras virtuales y al posterior acoso de las agencias de cobranza.
Figura 3. Destinos del financiamiento hogareño y retroceso del crédito de inversión
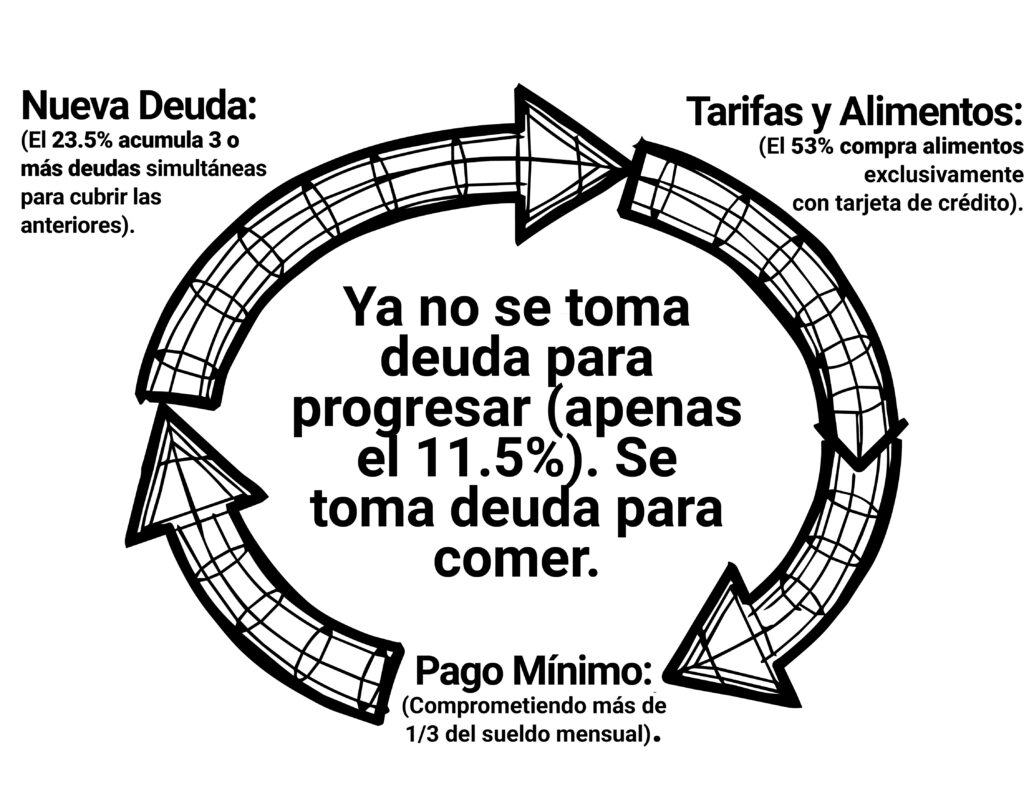
Nota. Adaptado de Monitor de Opinión Pública (MOP), por Zentrix Consultora (2026); y La gestión de la crisis en los hogares cordobeses, por UNCiencia (Universidad Nacional de Córdoba, 2026).
Figura 4. Tasas de morosidad por sector de financiamiento a junio de 2026
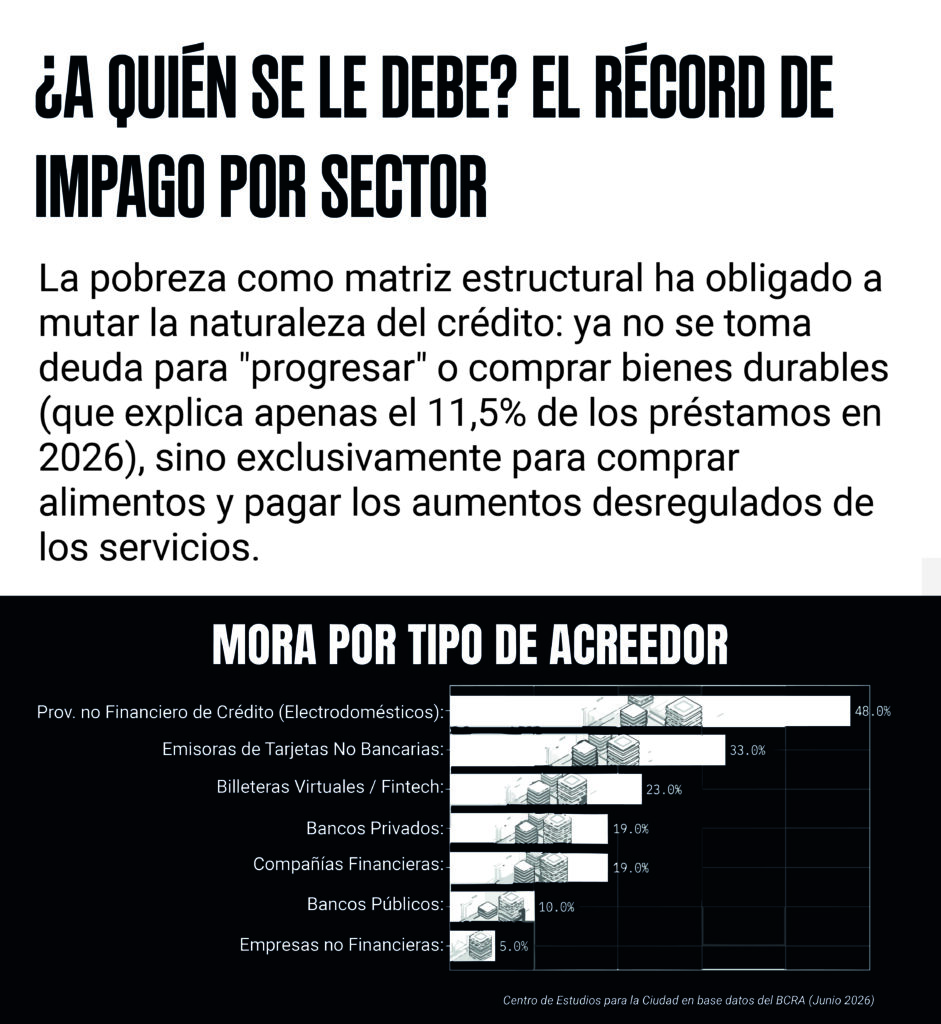
Nota. Adaptado de Mapa de la deuda familiar en Argentina, por el Centro de Estudios para la Ciudad y la Fundación Friedrich-Ebert-Stiftung (2026), en base a registros de la Central de Deudores del BCRA.
La trampa del algoritmo: el circuito de la usura digital
¿Cómo se explica que la población haya alcanzado estos niveles de sobreendeudamiento? La respuesta está en la desregulación de las tasas de interés y la colonización digital de la supervivencia diaria a través de las plataformas fintech (Mercado Pago, Ualá, Naranja X, Personal Pay). Al eliminar los topes a las tasas de interés, las billeteras virtuales funcionan bajo una inclusión financiera predatoria (Cavallero & Gago, 2025) que, sin exigir recibo de sueldo ni garantes, captura los ingresos de los sectores más vulnerables a través de un clic (Zaiat, 2026).
Figura 5. Dispositivo de inclusión crediticia predatoria y circuitos de usura digital
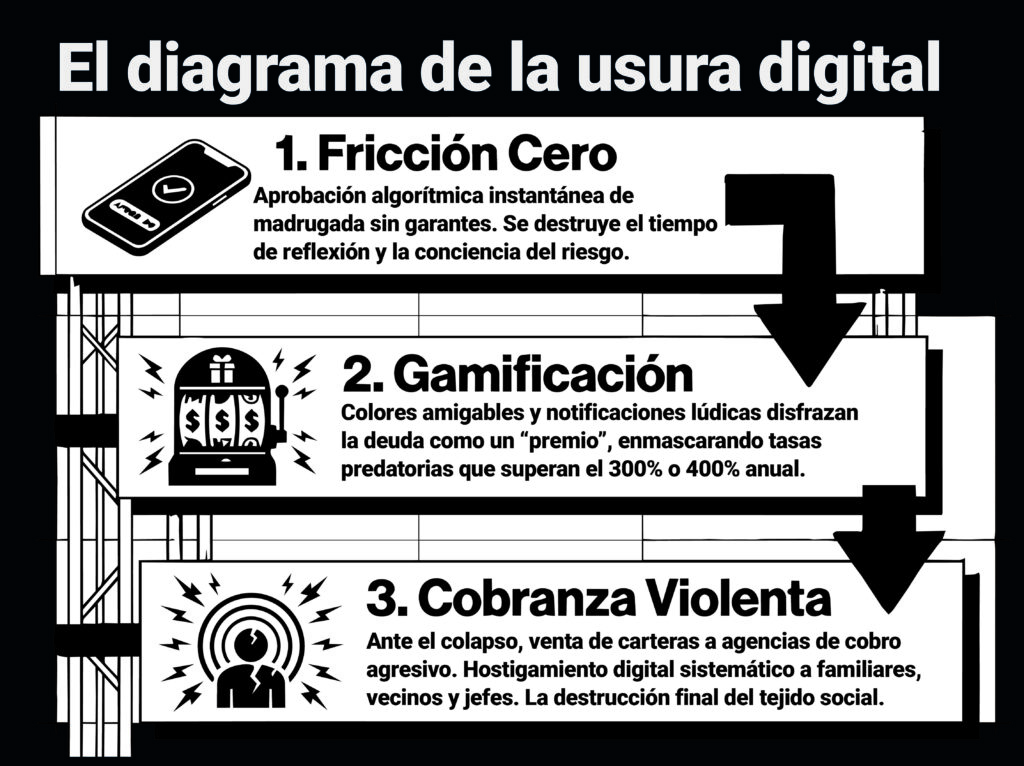
Nota. Adaptado de investigaciones de L. Cavallero y V. Gago (2021, 2025), informes del IEF-CTA Autónoma (2026) y análisis económicos de A. Zaiat en Futuröck (Segurola y Habana, agosto de 2026).
Figura 6. Mecanismo de despojo algorítmico y captura financiera de los hogares
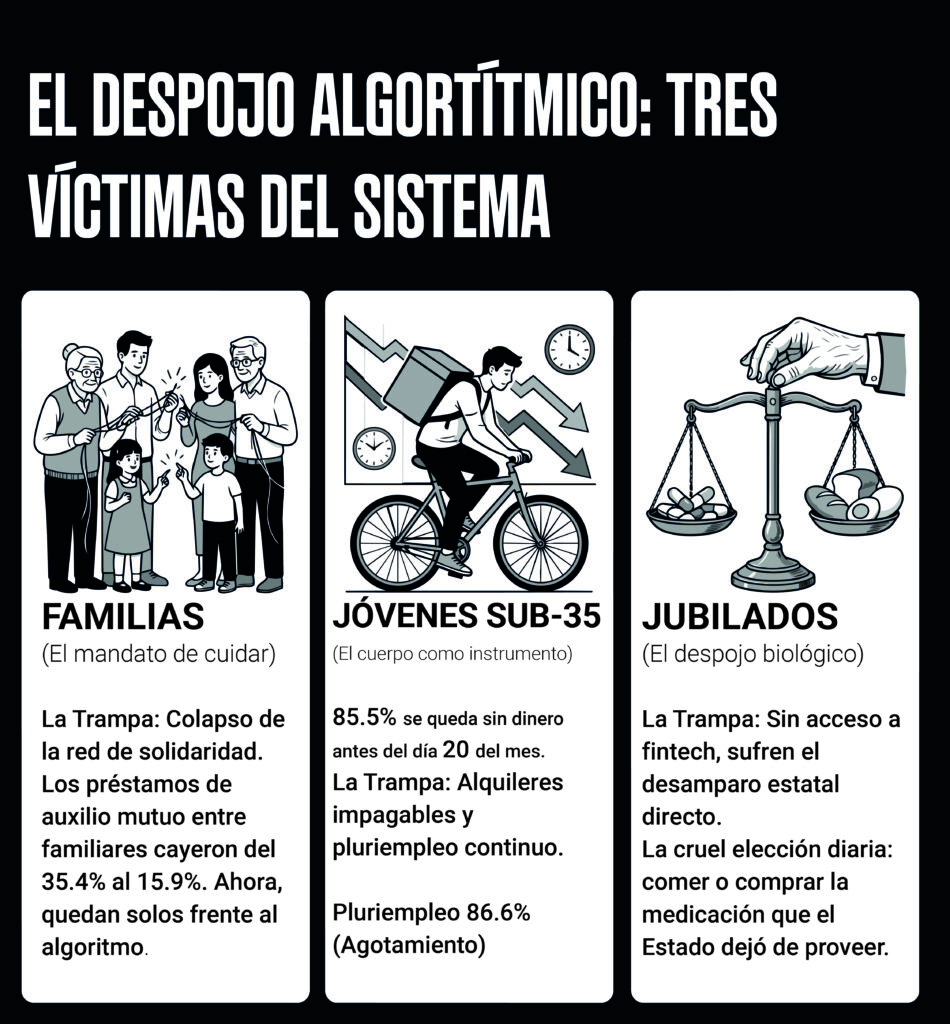
Nota. Esquema conceptual sobre la intermediación digital de la supervivencia y la precarización financiera. Elaboración propia a partir de las categorías analíticas de L. Cavallero y V. Gago (2025) y los análisis económicos de A. Zaiat en Futuröck (agosto de 2026).
Figuras 6, 7 y 8. Manifestaciones clínicas del malestar psicosocial
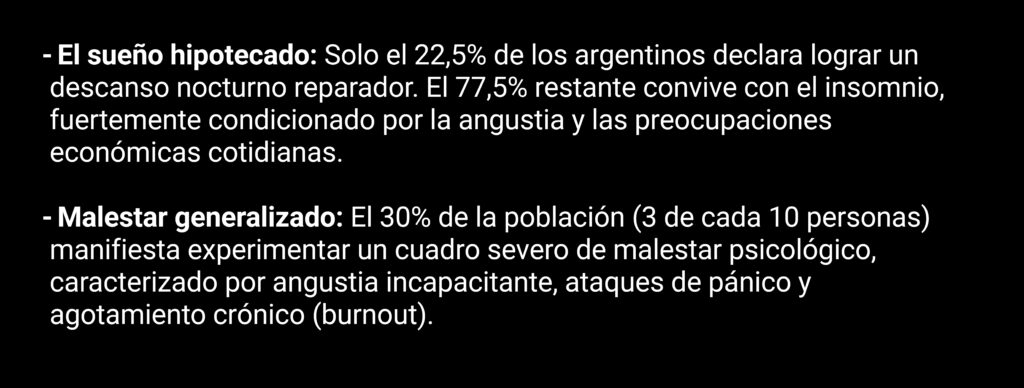
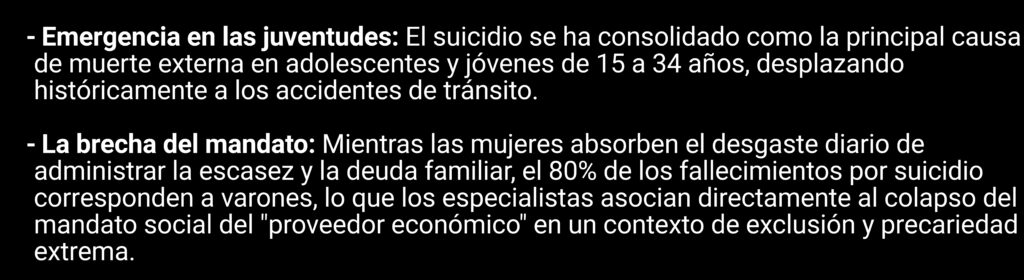
Nota. Observatorio de Psicología Social Aplicada (OPSA-UBA, 2026); Observatorio de la Deuda Social Argentina (ODSA-UCA, 2025); Primer Estudio Argentino sobre Atención en Salud Mental (Revista de Salud Pública de PBA, 2026); Estadísticas de Mortalidad del Ministerio de Salud de la Nación.
Contraste Histórico: 2001 vs 2026
Para dimensionar la singularidad del malestar actual, resulta indispensable contrastarlo con la crisis histórica del 2001. No nos encontramos ante una repetición de aquel estallido, sino ante dos dinámicas de sufrimiento subjetivo, corporal y psicosocial radicalmente distintas:
En 2001, la crisis tomó la forma de la ruptura colectiva y la angustia era la de quedar por fuera del sistema; el desocupado padecía la herida de sentir que la sociedad ya no lo necesitaba. Sin embargo, como historizan Cavallero y Gago (2021), ese dolor se procesaba colectivamente en las redes comunitarias, el trueque, la olla popular presencial y la asamblea barrial.
En 2026, en cambio, el sujeto no está formalmente desocupado; por el contrario, está atravesado por pluriempleo, trabajando al máximo de su capacidad, y aun así, su esfuerzo no le alcanza para llegar a fin de mes. (Zaiat, 2026). Ese cansancio se vive en la soledad, no se comparte el malestar con otros, se esconde detras de las pantallas.
Tabla 1. Matriz comparativa del padecimiento subjetivo y las condiciones de vida: Organización y estallido de 2001 vs. Asfixia y deuda de 2026
| La Crisis de 2001 (Era de lo Sólido) | La Crisis de 2026 (Era de lo Fluido) | |
|---|---|---|
| Sujeto | El Desocupado / El Piquetero | El Trabajador Pobre / El Pluriempleado precarizado/ Individualismo |
| Nudo de la exclusión | Ingreso cero (destrucción del empleo, inactividad física) | Ingreso licuado e hipotecado por deudas masivas. |
| Acceso al billete y crédito | Exclusión bancaria total; el “fiado” presencial en el almacén por palabra | “Inclusión predatoria” instantánea; microcrédito algorítmico a un clic en el celular |
| Mecanismo de supervivencia | Trueque, ollas populares, asambleas barriales (fuera del mercado) | Superendeudamiento en red con múltiples billeteras virtuales y apps |
| El tiempo y el cuerpo | Parálisis, “tiempo vacío” del desempleo, inmovilidad social | Hiperactividad permanente, pluriempleo, cansancio. |
| Sistema de cobro | Presión social física presencial o cara a cara en el vecindario | Débito compulsivo automático de ingresos en pantalla y acoso digital |
| Lazo social | La asamblea, el trueque, el club de barrio (red comunitaria sólida) | El aislamiento frente a la pantalla, la vergüenza individual, la dispersión. |
Nota. Elaboración propia a partir de las investigaciones sobre el ciclo de organización popular de 2001 frente al extractivismo financiero y el endeudamiento doméstico contemporáneo (Cavallero & Gago, 2021, 2025); los análisis económicos sobre la captura de ingresos de los trabajadores en Futuröck (Zaiat, 2026); y los relevamientos de la Central de Deudores del Banco Central de la República Argentina [BCRA] (2026), el Centro de Estudios para la Ciudad y la Fundación Friedrich-Ebert-Stiftung (2026), Focus Market (2026), el Instituto de Estudios y Formación de la CTA Autónoma [IEF-CTAA] (2026), Zentrix Consultora (2026) y el estudio sobre estrategias de los hogares de UNCiencia (Universidad Nacional de Córdoba, 2026).
La deuda no es un fracaso privado, sino un problema político de desposesión colectiva
Ninguna terapia individual puede curar el sufrimiento de una sociedad atravesada por la violencia discursiva y por las políticas de vaciamiento y de reducción estatal del gobierno de Javier Milei. Para proteger la economía y el futuro de las familias, es urgente brindar soluciones reales para quienes se endeudan para subsistir.
La reconstrucción de las redes de contención comunitarias nos exige articular propuestas éticas, sanitarias y de derechos. Es necesario resistir activamente el individualismo mercantilizador del «sálvese quien pueda» neoliberal y la medicalización de la angustia, como sostiene Julieta Calmels (2026), colectivizando el malestar para poder romper la inercia del aislamiento frente al celular: al habilitar espacios para hablar sobre las deudas y los sufrimientos cotidianos con otros vecinos, el dolor y la desesperación por las deudas se desprivatizan (Cavallero & Gago, 2021, 2025; Zaiat, 2026). De este modo se desarma la vergüenza individual y se devela que la deuda no es un fracaso privado, sino un problema político de desposesión colectiva. Hablar de salud mental es hablar del tipo de sociedad que queremos construir: una sociedad más justa, solidaria y comprometida con el cuidado de la vida. Recomponer el lazo nos exige un Estado y una comunidad capaces de tejer redes comunitarias de cuidado, con la firme convicción de que no hay proyecto de porvenir posible si no ponemos la salud mental en el centro de una estrategia de desarrollo con verdadera inclusión social.
Informe Agosto 2026 – Asociación Civil Enclaves. Redacción: Jennifer Habitante | Corrección: Julieta Calmels
Referencias
- Asociación Civil por la Igualdad y la Justicia. (2024). El presupuesto de salud bajo la lupa: Análisis de los programas de acceso a medicamentos y cobertura social. ACIJ. https://acij.org.ar
- Banco Central de la República Argentina. (2026). Central de Deudores del Sistema Financiero. BCRA. https://www.bcra.gob.ar
- Calmels, J. (2024, 21 de agosto). ¡Al gran pueblo argentino, salud mental! Enclaves Salud Mental y Derechos Humanos. https://www.enclaves.com.ar/al-gran-pueblo-argentino-salud-mental/
- Cavallero, L., y Gago, V. (2021). Una lectura feminista de la deuda: ¡Vivas, libres y desendeudadas nos queremos! (Ed. ampliada). Tinta Limón Ediciones.
- Cavallero, L., y Gago, V. (2025). Contra el autoritarismo de la libertad financiera: Ocho tesis. Tinta Limón Ediciones.
- Centro de Estudios Legales y Sociales. (2024). Desfinanciamiento estatal y barreras críticas de acceso a medicamentos de alta complejidad. CELS. https://www.cels.org.ar
- Centro de Estudios para la Ciudad, y Fundación Friedrich Ebert. (2026). Mapa de la deuda familiar en Argentina: Análisis de la morosidad y desregulación crediticia. Friedrich-Ebert-Stiftung.
- Focus Market. (2026). Relevamiento de crédito no bancario y consumo en hogares (Informe técnico N.º 84). Focus Market Consultora.
- Instituto de Estudios y Formación de la CTA Autónoma. (2026). Vulnerabilidad económica, salarios y endeudamiento doméstico. IEF-CTAA.
- Milei, J. (2026, 2 de agosto). Entrevista periodística sobre economía, crédito y deuda familiar [Entrevista en televisión]. LN+.
- Oficina de Presupuesto del Congreso. (2024). Informe de ejecución presupuestaria de la Administración Nacional: Programas de salud y transferencias sociales. OPC.
- Segato, R. (2018). Contrapedagogías de la crueldad. Prometeo Libros.
- Senado de la Nación Argentina. (2026, 12 de mayo). Julieta Calmels 2 – Plenario de salud y legislación 12-05-26 [Video]. YouTube. http://www.youtube.com/watch?v=9TRpzWSg178
- UNCiencia. (2026, 13 de agosto). A 7 de cada 10 cordobeses se les agota el dinero en el 20 del mes o antes: La gestión de la crisis en los hogares cordobeses. Agencia Universitaria para la Comunicación Pública de la Ciencia, Universidad Nacional de Córdoba.
- Zaiat, A. (2026, agosto). Desregulación de tasas, billeteras virtuales y endeudamiento familiar [Columna de análisis económico]. En Segurola y Habana, Futuröck. https://futurock.fm
- Zentrix Consultora. (2026). Monitor de Opinión Pública (MOP): Destinos del financiamiento hogareño y crisis de liquidez. Zentrix.